تمت مراجعة هذا الدليل وتدقيقه حسابياً وقانونياً وفقاً لأحدث اللوائح والتعاميم التنفيذية الصادرة بالمملكة العربية السعودية لعام 2026، لتزويدك بالحقوق والشروط والخطوات الدقيقة بوضوح وشفافية كاملة.
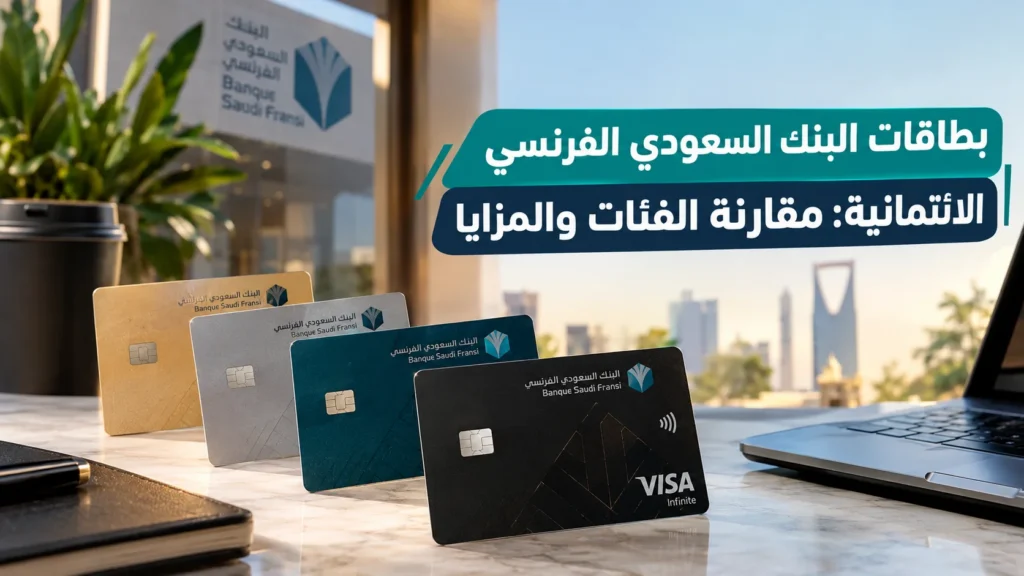
تتيح بطاقات البنك السعودي الفرنسي الائتمانية (BSF) لعملائها الاختيار بين فئات متعددة تبدأ من البطاقة الكلاسيكية وصولاً إلى بطاقة المسافر وإنفينيت، ويُحدد سقف الإنفاق والرسوم السنوية لكل فئة وفق ضوابط الإقراض المسؤول الصادرة عن البنك المركزي السعودي (ساما). ويُشترط ألا يتجاوز عبء الدين الشهري نسبة 33.33% من الدخل الشهري الصافي للموظف، مع إمكانية رفعها إلى 45% لبعض الحالات وفق شروط محددة.
تختلف قيمة كل بطاقة بحسب طبيعة الإنفاق. فبطاقة الفرسان البلاتينية تناسب المسافر الدائم، بينما تخدم الفئات الأساسية من يبحث عن إدارة نقدية دون التزام برسوم مرتفعة. وتُحسب تكلفة الاستخدام الفعلي بجمع الرسوم السنوية مع نسبة الفائدة على المشتريات غير المسددة خلال فترة السماح.
فئات بطاقات البنك السعودي الفرنسي الائتمانية ومزاياها
تتوزع بطاقات البنك السعودي الفرنسي الائتمانية على أربع فئات رئيسية، لكل منها سقف ائتماني ورسوم ومزايا مختلفة. وتُمنح البطاقة بعد التحقق من السجل الائتماني عبر شركة سمة والتأكد من انتظام الراتب الشهري.
الفئات الأساسية والمتوسطة
تشمل البطاقة الكلاسيكية والذهبية، وتناسبان الإنفاق اليومي المحدود. تمنح البطاقة الكلاسيكية سقفاً ائتمانياً يبدأ من 5,000 ريال، بينما ترتفع الذهبية إلى سقف أعلى مع نقاط مكافآت على المشتريات.
تتيح الفئتان تقسيط المشتريات عبر خدمة “تقسيط” داخل التطبيق، وتحويل الرصيد إلى أقساط شهرية ثابتة دون رسوم إضافية عند السداد في موعده.
الفئات المرتفعة: البلاتينية وإنفينيت
تستهدف البلاتينية وإنفينيت أصحاب الدخل المرتفع والإنفاق الدولي. تمنح إنفينيت سقفاً يتجاوز 100,000 ريال، مع خدمة كونسيرج عالمية ودخول غير محدود لصالات المطارات.
ترتبط هذه الفئات ببرنامج مكافآت يعتمد على النقاط القابلة للاستبدال في الرحلات والفنادق، وتُحسب النقاط بنسبة تتراوح بين 1 و3 نقاط لكل ريال بحسب فئة التاجر.
مقارنة الرسوم السنوية وتكلفة الاستخدام الفعلي
تتفاوت الرسوم السنوية بين فئات بطاقات البنك السعودي الفرنسي الائتمانية بشكل واضح، ويُضاف إليها ضريبة القيمة المضافة بنسبة 15% المقررة من هيئة الزكاة والضريبة والجمارك (ZATCA). ويُعفى العميل من الرسوم في بعض الفئات عند بلوغ حد إنفاق سنوي محدد.
| الفئة | الرسوم السنوية (ريال) | مع الضريبة | إعفاء الرسوم |
|---|---|---|---|
| الكلاسيكية | 200 | 230 | غير متاح |
| الذهبية | 300 | 345 | إنفاق 30,000 ريال |
| الفرسان البلاتينية | 600 | 690 | إنفاق 60,000 ريال |
| إنفينيت | 1,200 | 1,380 | إنفاق 150,000 ريال |
حساب التكلفة الفعلية
تتحدد التكلفة الحقيقية بجمع الرسوم السنوية مع كلفة التمويل على الرصيد غير المسدد. وتُطبق نسبة ربح سنوية تتراوح بين 2.5% و3.5% شهرياً على المشتريات المجزأة، وفق العقد المبرم مع البنك.
يُعد السداد الكامل خلال فترة السماح البالغة 25 يوماً شرطاً لتفادي أي كلفة تمويلية، وهي الميزة التي ترفع القيمة الفعلية للبطاقة عند الاستخدام المنتظم.
بطاقة المسافر من BSF ومكافآت الفرسان
تمنح بطاقة المسافر من BSF حاملها نقاط فرسان إضافية على كل عملية شراء، وتُعد الخيار الأمثل لمن يسافر بانتظام عبر الخطوط السعودية. وتحصل البطاقة على نقاط مضاعفة عند الدفع لدى شركات الطيران والفنادق.
آلية تجميع النقاط
تُمنح نقاط الفرسان بمعدل نقطة لكل ريال في المشتريات المحلية، ونقطتين لكل ريال في المشتريات الدولية وحجوزات السفر. وتُضاف نقاط ترحيبية عند إصدار البطاقة لأول مرة.
يمكن استبدال النقاط بترقيات درجة السفر أو تذاكر مجانية أو أمتعة إضافية، وتُحوّل تلقائياً إلى حساب الفرسان خلال 5 أيام عمل من كل دورة كشف.
عروض الشركاء
ترتبط البطاقة بعروض دورية مع شركاء السفر، منها خصم يصل إلى 10% على رحلات الخطوط الجوية القطرية عند الدفع بالبطاقة. وتُحدّث هذه العروض عبر صفحة العروض الرسمية للبنك.
تأمين السفر وصالات المطار بين الفئات
يُمنح تأمين السفر المجاني لحاملي بطاقة المسافر والبلاتينية وإنفينيت، ويغطي رحلات تصل مدتها إلى 90 يوماً. ويشمل التأمين الحوادث الطبية وفقدان الأمتعة وتأخير الرحلات ضمن حدود تعاقدية محددة.
دخول صالات المطار
تتيح بطاقة المسافر وإنفينيت دخول أكثر من 1,200 صالة مطار حول العالم عبر شبكة Priority Pass. ويُمنح حامل البطاقة عدداً من الزيارات المجانية سنوياً، بينما تُحتسب الزيارات الإضافية برسوم ثابتة.
تقتصر البطاقة الذهبية على زيارتين مجانيتين سنوياً، بينما لا تشمل الكلاسيكية هذه الميزة. ويُنصح بمراجعة شروط الزيارات قبل السفر لتفادي الرسوم المفاجئة.
ضوابط ساما: تُلزم تعليمات البنك المركزي السعودي البنك بالإفصاح عن كامل الرسوم والعمولات قبل إصدار البطاقة، ويحق للعميل الاعتراض على أي خصم غير مبرر خلال 30 يوماً من تاريخ الكشف.
كيف تختار البطاقة الأنسب لإنفاقك
يُحدد الاختيار الأمثل بمقارنة حجم الإنفاق السنوي مع قيمة المزايا المستخدمة فعلياً. فمن ينفق أقل من 30,000 ريال سنوياً لا يستفيد من مزايا الفئات المرتفعة بما يبرر رسومها.
معايير المفاضلة
- حجم الإنفاق السنوي: اختر الفئة التي يتحقق عندها شرط إعفاء الرسوم.
- طبيعة الإنفاق: المسافر الدائم يستفيد من بطاقة المسافر، والمشتري المحلي من الذهبية.
- القدرة على السداد الكامل: تجنب الفئات المرتفعة إذا كنت تحمل رصيداً شهرياً.
- الحاجة للتأمين والصالات: قيّم قيمة هذه المزايا مقابل فرق الرسوم.
يمكن مقارنة الفئات مع عروض وأسعار البطاقات الائتمانية في السعودية للوقوف على البدائل المتاحة قبل اتخاذ القرار. ويُفضل تجربة الفئة المتوسطة أولاً ثم الترقية بعد استقرار نمط الإنفاق.
إدارة الحد الائتماني وتفادي كلفة الفائدة المتراكمة
الحد الائتماني الممنوح ليس رصيداً حراً، بل التزام مالي يُسجل في تقرير سمة ويؤثر على أهلية التمويل العقاري لاحقاً. ويُنصح بإبقاء نسبة الاستخدام دون 30% من الحد الكلي للحفاظ على تصنيف ائتماني مرتفع.
يُتيح التطبيق البنكي ضبط حد إنفاق شهري وإشعارات فورية عند تجاوز نسب معينة، وهي أدوات فعالة لتفادي التجاوز. ويُعد السداد قبل تاريخ الاستحقاق بخمسة أيام إجراءً وقائياً يمنع احتساب رسوم التأخير.
عند التعثر، يمكن طلب إعادة جدولة الرصيد عبر خدمة العملاء قبل تراكم الغرامات، مع العلم أن التأخر يرفع كلفة التمويل ويُسجل ملاحظة في السجل الائتماني. ويُقارن بعض العملاء بين البطاقة الائتمانية وبطاقة مدى مسبقة الدفع للتحكم في الإنفاق دون التزام بفائدة.
استفسارات متكررة حول بطاقات البنك السعودي الفرنسي الائتمانية
هل تُحتسب الرسوم السنوية عند إصدار البطاقة أم بعد سنة؟
تُخصم الرسوم من أول كشف بعد التفعيل، وتُعاد سنوياً في تاريخ الإصدار. ويُعفى العميل منها عند بلوغ حد الإنفاق المقرر لكل فئة.
هل تؤثر البطاقة على أهلية التمويل العقاري؟
نعم، يُحتسب الحد الائتماني ضمن عبء الدين عند دراسة طلب التمويل، ويُشترط ألا يتجاوز إجمالي الالتزامات نسبة 33.33% من الدخل الصافي وفق ضوابط ساما.
ما الفرق بين شراء المديونية ونقلها إلى بنك آخر؟
شراء المديونية يعني نقل التزاماتك من بنك آخر إلى البنك السعودي الفرنسي، بينما النقل يعني تحويل رصيدك الحالي إلى منافس. ويُشترط في الحالتين موافقة البنك الدائن وتوقيع عقد جديد.