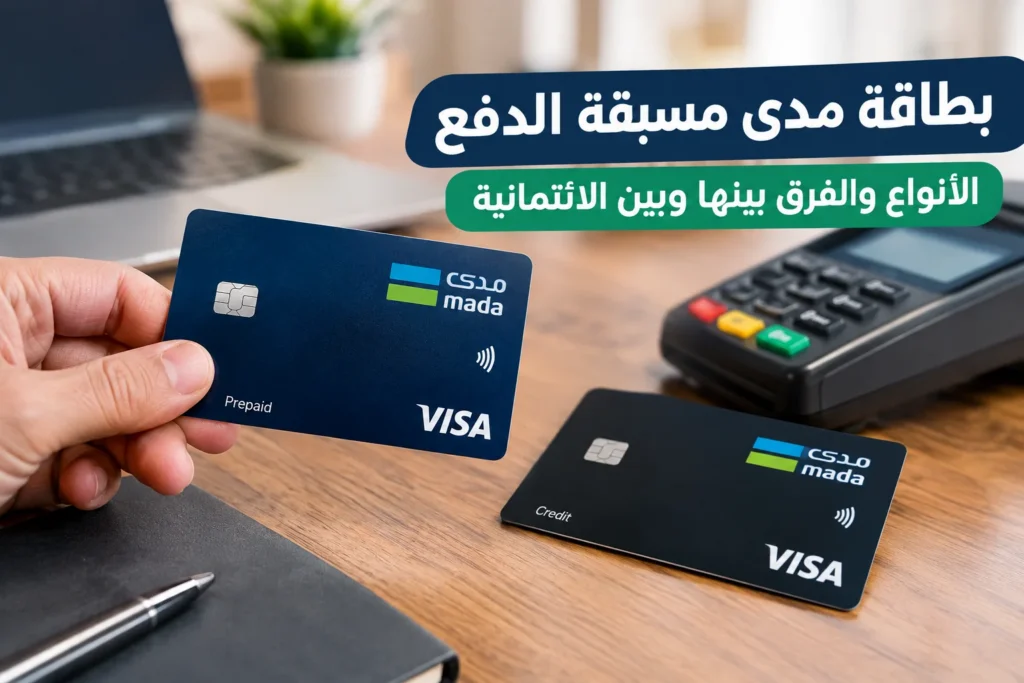
تُعد بطاقة مدى مسبقة الدفع أداة دفع إلكترونية مرتبطة برصيد مُودع مسبقاً في سجل إلكتروني مستقل، ولا تُصدر إلا عبر البنوك والمصارف المرخصة من البنك المركزي السعودي (ساما). وتتيح هذه البطاقة لحاملها الإنفاق المحلي عبر شبكة مدى، والسحب النقدي، والشراء أونلاين، دون الحاجة إلى فتح حساب جارٍ أو الارتباط بحد ائتماني.
وتختلف بطاقة مدى مسبقة الدفع عن نظيرتها البنكية في أن الأولى لا تُخصم من حسابك الجاري، بل من الرصيد المُشحون فيها فقط. أما البطاقة الائتمانية فتمنحك حداً ائتمانياً مؤقتاً يُسدد لاحقاً مع فوائد أو رسوم، وهو ما يضعها تحت ضوابط الإقراض المسؤول الصادرة عن ساما.
ما هي بطاقة مدى مسبقة الدفع ومميزاتها
بطاقة مدى مسبقة الدفع هي وسيلة دفع إلكترونية تُشحن برصيد محدد مسبقاً، وتُستخدم للشراء داخل المملكة عبر نقاط البيع وشبكة الإنترنت. وتُصنف ضمن خدمات مدى الرسمية التي تتيح للبنوك تحديد نوعية الاستخدام والتعاملات المسموح بها لكل بطاقة.
آلية الشحن والاستخدام
تُشحن البطاقة عبر تطبيق البنك أو أجهزة الصراف الآلي أو نقاط البيع المعتمدة، ويُخصم المبلغ من الرصيد المتاح فور إتمام العملية. وعند نفاد الرصيد تتوقف العمليات تلقائياً حتى إعادة الشحن، ما يجعلها أداة ضبط إنفاق فعالة.
أبرز المزايا التشغيلية
- لا تتطلب فتح حساب جارٍ أو التحقق من الالتزامات الائتمانية.
- متاحة للمقيمين والزوار وبعض فئات القُصّر بإشراف ولي الأمر.
- قابلة للإصدار الرقمي الفوري للتسوق أونلاين دون بطاقة بلاستيكية.
- تُستخدم للإنفاق المحلي عبر شبكة مدى، والدولي عبر فيزا أو ماستركارد حسب نوع البطاقة.
حدود الشحن والسحب
تضع كل مؤسسة مالية سقفاً يومياً وشهرياً للشحن والسحب، ويختلف هذا السقف بحسب مستوى التحقق من الهوية. البطاقات المُصدرة بعد التحقق الكامل من الهوية الوطنية تحصل على حدود أعلى من البطاقات المجهولة أو محدودة التحقق.
الفرق بين بطاقة مدى مسبقة الدفع والبطاقة البنكية
الفرق الجوهري أن بطاقة مدى مسبقة الدفع تعمل من رصيد مُشحون مسبقاً، بينما البطاقة البنكية (مدى المرتبطة بالحساب الجاري) تخصم مباشرة من الحساب البنكي. وكلتاهما تعملان عبر شبكة مدى، لكن مصدر التمويل وطبيعة الارتباط يختلفان تماماً.
مقارنة تفصيلية بين الأنواع الثلاثة
| المعيار | مدى مسبقة الدفع | مدى البنكية (حساب جارٍ) | الائتمانية |
|---|---|---|---|
| مصدر التمويل | رصيد مُشحون مسبقاً | الرصيد المتاح في الحساب | حد ائتماني من البنك |
| الارتباط بحساب | غير مطلوب | إلزامي | مرتبطة بملف ائتماني |
| الفوائد والرسوم | لا فوائد، رسوم إصدار فقط | لا فوائد | فوائد على الرصيد غير المسدد |
| الأثر على السجل الائتماني | لا يوجد | لا يوجد | يُسجل في سمة |
| الاستخدام الدولي | حسب نوع البطاقة (فيزا/ماستركارد) | متاح عبر مدى وفيزا | متاح عالمياً |
| الأنسب لـ | ضبط الإنفاق والميزانية | الاستخدام اليومي | الشراء الآجل والمكافآت |
الأثر على الالتزامات المالية
لا تُحتسب بطاقة مدى مسبقة الدفع ضمن نسبة عبء الدين (DBR) عند تقييم طلبات التمويل، لأنها لا تمثل التزاماً ائتمانياً قائماً. في المقابل، تُدرج البطاقات الائتمانية ضمن الالتزامات الشهرية وفق ضوابط الإقراض المسؤول.
الاستخدامات العملية لكل نوع
تتفوق بطاقة مدى مسبقة الدفع في حالات ضبط ميزانية المصروف اليومي، وتمويل الطلاب، وبطاقات الرواتب للعمالة. أما البطاقة الائتمانية فتناسب من يحتاج مرونة سداد مؤجل ومكافآت ولاء، مثل برامج مكافآت قطاف واسيا سيل وكيفية ربط بطاقتك الائتمانية بها.
أنواع بطاقات مدى مسبقة الدفع في السوق السعودي
تُصنف بطاقات مدى مسبقة الدفع في السوق السعودي إلى ثلاثة أنواع رئيسية: البطاقات الشخصية، وبطاقات الشركات، والبطاقات الرقمية. ويختلف كل نوع في آلية الإصدار والحدود والاستخدامات المسموح بها.
البطاقات الشخصية مسبقة الدفع
تُصدر للأفراد بمختلف فئاتهم، وتُستخدم للإنفاق اليومي والتسوق أونلاين. وتتيح بعض البنوك إصدارها رقمياً بشكل فوري عبر التطبيقات البنكية دون زيارة الفرع.
بطاقات الشركات مسبقة الدفع
تُصدر للمنشآت لضبط مصروفات الموظفين والسفر والعمليات التشغيلية، مثل بطاقة مدى فيزا مسبقة الدفع للشركات من مصرف الراجحي. وتمنح الشركة تحكماً كاملاً في حدود كل بطاقة ومراقبة الإنفاق لحظياً.
البطاقات الرقمية مسبقة الدفع
تُصدر إلكترونياً بالكامل دون بطاقة بلاستيكية، وتُستخدم للتسوق أونلاين والاشتراكات الرقمية. وتوفر حماية إضافية لأن بياناتها لا تُستخدم في نقاط البيع الفعلية.
شروط الإصدار والرسوم المقررة
تتطلب معظم البنوك السعودية توفر الهوية الوطنية أو الإقامة سارية المفعول لإصدار بطاقة مدى مسبقة الدفع. وتختلف الرسوم بين البنوك بحسب نوع البطاقة وحدودها ومدى تغطيتها الدولية.
المستندات المطلوبة
- الهوية الوطنية أو الإقامة سارية المفعول.
- رقم الجوال المسجل في أبشر للتحقق.
- الحد الأدنى للشحن الأولي (يختلف بين البنوك).
- توقيع اتفاقية الاستخدام والموافقة على سياسة الخصوصية.
هيكل الرسوم النموذجي
| البند | النطاق السائد في السوق |
|---|---|
| رسوم الإصدار | مجانية إلى 25 ريالاً حسب البنك |
| رسوم الشحن | مجانية عادةً |
| رسوم السحب النقدي المحلي | حسب سياسة البنك المُصدر |
| رسوم الاستخدام الدولي | تُطبق على العمليات خارج المملكة |
| رسوم إعادة الإصدار | تُحتسب عند الفقدان أو التلف |
الالتزامات الضريبية والفوترة
تخضع رسوم الإصدار والاشتراك السنوي لضريبة القيمة المضافة بنسبة 15% وفقاً لأحكام هيئة الزكاة والضريبة والجمارك (ZATCA). ويجب على المنشآت الاحتفاظ بالفواتير الضريبية لأغراض المحاسبة والاستقطاع.
ضوابط الأمان والاستخدام الآمن
تخضع بطاقة مدى مسبقة الدفع لضوابط أمنية صارمة تشمل التحقق بخطوتين، والتشفير، ومراقبة العمليات المشبوهة. ويلتزم البنك المُصدر بإشعار العميل فوراً بأي عملية غير معتادة.
الحماية من الاحتيال
يُنصح بعدم مشاركة رمز التحقق (OTP) مع أي جهة، وعدم استخدام البطاقة على مواقع غير موثوقة. كما توفر بعض البنوك خاصية الإيقاف الفوري للبطاقة عبر التطبيق عند الاشتباه في أي عملية.
حماية البيانات الشخصية
تلتزم البنوك بأحكام نظام حماية البيانات الشخصية الصادر عن الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا)، بما يشمل حق الوصول والتصحيح والإتلاف. ويحق للعميل طلب بياناته أو الاعتراض على معالجتها وفق الضوابط المقررة.
المستحقات المقررة: في حال وقوع عملية احتيال، يجب الإبلاغ الفوري للبنك خلال المدة المحددة في العقد، وتقديم شكوى رسمية عبر قنوات ساما إذا لم يُعالج النزاع خلال المدة المقررة.
الاستخدام الدولي والقيود
تتيح بعض بطاقات مدى مسبقة الدفع الاستخدام الدولي عبر شبكات فيزا أو ماستركارد، لكنها تخضع لسقوف يومية ورسوم صرف عملة. ويُنصح بتفعيل خاصية الاستخدام الدولي فقط عند الحاجة الفعلية.
العلاقة بين بطاقة مدى مسبقة الدفع والبطاقات الائتمانية
لا تُغني بطاقة مدى مسبقة الدفع عن البطاقة الائتمانية في كل الحالات، بل تُكملها في إدارة الميزانية. ويفضل كثير من المستخدمين الجمع بين النوعين للاستفادة من مزايا كل منهما.
متى تختار المسبقة ومتى تختار الائتمانية
اختر البطاقة مسبقة الدفع عند الحاجة لضبط الإنفاق وتجنب الديون، واختر الائتمانية عند الحاجة لمرونة السداد والمكافآت. ولمعرفة الفروق الدقيقة بين أنواع البطاقات، يمكن الرجوع إلى الفرق الجوهري بين بطاقة الحسم الشهري (Charge) والائتمانية (Credit).
البطاقات المعدنية والمكافآت
تقدم بعض البنوك بطاقات ائتمانية معدنية بمزايا حصرية، وتفاصيلها موضحة في البطاقات الائتمانية المعدنية في السعودية: من يحق له وما المميزات. أما بطاقة مدى مسبقة الدفع فلا ترتبط عادةً ببرامج مكافآت، لأن طبيعتها التشغيلية لا تعتمد على الائتمان.
الاستخدام في التجارة الإلكترونية
تُقبل بطاقة مدى مسبقة الدفع في معظم المتاجر الإلكترونية المحلية والدولية التي تدعم شبكة مدى أو فيزا. ويُنصح بتخصيص بطاقة رقمية منفصلة للاشتراكات الرقمية لتقليل مخاطر تسرب البيانات.
إجراءات إصدار بطاقة مدى مسبقة الدفع وشروطها
يتم إصدار بطاقة مدى مسبقة الدفع فوراً عبر التطبيقات المصرفية دون الحاجة إلى تحويل الراتب أو تقديم كفيل، إذ تُشترط الأهلية الأساسية فقط.
الحد الأدنى للعمر والهوية المطلوبة
يشترط أن يكون المتقدم سعودياً أو مقيماً بالغاً سن الرشد (18 عاماً) حاملاً لهوية وطنية أو إقامة سارية.
تتحقق البنوك آلياً من صحة الهوية عبر الربط مع منصة أبشر والمركز الوطني للمعلومات، ما يُغني عن زيارة الفرع.
الإصدار الرقمي الفوري
تتيح البطاقة الرقمية مسبقة الدفع الإصدار اللحظي من التطبيق للاستخدام في التسوق الإلكتروني قبل وصول البطاقة البلاستيكية.
تُصدر البطاقات البلاستيكية عادة خلال 3 إلى 7 أيام عمل وتُسلَّم عبر فروع البنك أو شركات التوصيل المعتمدة.
حدود الشحن والرسوم المقررة
تضع البنوك سقفاً أعلى للرصيد المخزَّن في البطاقة يتراوح غالباً بين 5,000 و20,000 ريال حسب فئة البطاقة.
قد تُفرض رسوم إصدار أو رسوم شهرية رمزية عند تجاوز فترة الخمول، وتُعلن هذه الرسوم في جدول العمولات المعتمد.
متطلبات الشركات لإصدار بطاقات الموظفين
تحتاج المنشآت إلى سجل تجاري ساري ورقم اشتراك في التأمينات الاجتماعية لإصدار بطاقات مسبقة الدفع لموظفيها.
تُربط هذه البطاقات بحساب الشركة الرئيسي وتُحدَّد لكل موظف سقف نفقات مستقل وفق سياسة المنشأة الداخلية.
استخدامات بطاقة مدى مسبقة الدفع للشركات والأفراد
تخدم بطاقة مدى مسبقة الدفع الأفراد في ضبط المصروف اليومي، وتخدم الشركات في إدارة نفقات التشغيل والمشتريات دون فتح خطوط ائتمان.
الاستخدامات الفردية اليومية
تُستخدم البطاقة في المشتريات المحلية عبر شبكة مدى، والدفع الإلكتروني، وسداد الاشتراكات الرقمية والخدمات الحكومية.
تمنح هذه البطاقة حماية مالية لأنها لا تتيح الإنفاق إلا في حدود الرصيد المشحون مسبقاً، فلا ينشأ أي دين.
إدارة نفقات الشركات والمشتريات
تتيح بطاقات الشركات مسبقة الدفع توزيع ميزانيات محددة على الأقسام أو الموظفين مع تتبع لحظي لكل عملية شرائية.
تُسهّل هذه البطاقات تسوية المصروفات وربطها بالفواتير الضريبية الصادرة عبر منصة هيئة الزكاة والضريبة والجمارك لأغراض الخصم والاحتساب.
الاستخدام في السفر والدفع الدولي
تتوفر بطاقات مسبقة الدفع بشعار فيزا أو ماستركارد للاستخدام خارج المملكة، مع رسوم تحويل عملة تُطبَّق على كل عملية.
يُفضَّل شحن البطاقة بالعملة الأجنبية قبل السفر لتقليل فروق أسعار الصرف المتكررة.
مقارنة استخدامات البطاقة بين الأفراد والشركات
| وجه المقارنة | بطاقة مسبقة الدفع للأفراد | بطاقة مسبقة الدفع للشركات |
|---|---|---|
| الجهة المُصدرة | البنك بناءً على طلب العميل | البنك بناءً على طلب المنشأة |
| مصدر التمويل | شحن شخصي من حساب الفرد | حساب الشركة الرئيسي |
| سقف الإنفاق | حسب الرصيد المشحون | حسب السياسة الداخلية للمنشأة |
| التقارير | كشف حساب شخصي | تقارير نفقات تفصيلية لكل موظف |
| الاستخدام الأبرز | الشراء اليومي والدفع الإلكتروني | المشتريات التشغيلية وسفر العمل |
الفرق العملي عند الاستخدام اليومي
عند الدفع ببطاقة مدى مسبقة الدفع يُخصم المبلغ من الرصيد المخزَّن مباشرة، بينما الائتمانية تُنشئ التزاماً يُسدد لاحقاً مع فوائد محتملة.
لمن يرغب في فهم الفروق الأوسع بين أنماط البطاقات، يمكن مراجعة الفرق الجوهري بين بطاقة الحسم الشهري (Charge) والائتمانية (Credit) لتوضيح طبيعة كل نوع.
ربط البطاقة ببرامج الولاء والمكافآت
بعض البطاقات مسبقة الدفع تدعم برامج المكافآت والنقاط عند الشراء من فئات محددة، ما يرفع قيمتها العملية للمستخدم.
ويمكن الاطلاع على آلية الربط عبر مكافآت قطاف واسيا سيل: كيف تربط بطاقتك الائتمانية ببرامج ولاء شركات الاتصالات لفهم نموذج الاستفادة من النقاط.
المستحقات المقررة: على المنشآت التي تصدر بطاقات مسبقة الدفع لموظفيها توثيق سياسة النفقات وحدود الصرف كتابياً، بما يتوافق مع ضوابط حماية البيانات الشخصية الصادرة عن الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا).
للمفاضلة بين المزايا المالية ورسوم الإصدار ونسب الكاش باك، يمكنك مراجعة وتصفح عروض وأسعار البطاقات الائتمانية في السعودية 2026 المحدثة.
الأسئلة الأكثر تكراراً حول بطاقة مدى مسبقة الدفع
هل يمكن استخدام بطاقة مدى مسبقة الدفع للسحب النقدي من أجهزة الصراف الآلي؟
نعم، تتيح معظم البطاقات مسبقة الدفع الصادرة عبر شبكة مدى خدمة السحب النقدي من أجهزة الصراف الآلي داخل المملكة، بشرط توفر رصيد كافٍ في البطاقة. بعض البنوك تفرض رسوماً رمزية على كل عملية سحب، لذا يُستحسن مراجعة جدول الرسوم الخاص بالمُصدر قبل الاعتماد على هذه الخدمة.
ما الفرق بين البطاقة مسبقة الدفع والبطاقة المدينة المرتبطة بالحساب الجاري؟
البطاقة مسبقة الدفع تُشحن بمبلغ محدد مسبقاً ولا تتجاوز الإنفاق المتاح فيه، بينما البطاقة المدينة مرتبطة مباشرة بالحساب الجاري ويُخصم المبلغ فور إتمام العملية. الفرق الجوهري أن الأولى تمنحك سقفاً إنفاقياً مغلقاً يحمي من تجاوز الميزانية، بينما الثانية تعتمد على الرصيد المتاح في الحساب لحظة الشراء.
هل تصدر البطاقات مسبقة الدفع بدون حساب بنكي؟
بعض البنوك السعودية تتيح إصدار بطاقة مسبقة الدفع للمقيمين والزوار دون الحاجة إلى حساب جارٍ، خاصة البطاقات الرقمية التي تُصدر عبر التطبيقات البنكية. لكن غالبية البطاقات المرتبطة بشبكة مدى تتطلب وجود علاقة مصرفية قائمة أو حساباً أساسياً لتفعيل الخدمة.
هل يمكن استخدام البطاقة مسبقة الدفع للتسوق الدولي والاشتراكات الرقمية؟
يعتمد ذلك على نوع البطاقة؛ فالبطاقات المدعومة بشعار فيزا أو ماستركارد إلى جانب مدى تُقبل عادة في المتاجر الإلكترونية الدولية. أما البطاقات المحلية البحتة فقد تُرفض في بعض المنصات الخارجية، لذا يُفضل التحقق من شعارات القبول المطبوعة على البطاقة قبل الاعتماد عليها في الاشتراكات الرقمية.
ما مصير الرصيد المتبقي عند انتهاء صلاحية البطاقة مسبقة الدفع؟
يمكن للمُصدر إعادة الرصيد المتبقي إلى حسابك البنكي عند إغلاق البطاقة أو استبدالها بأخرى جديدة، وفق سياسة البنك المُصدر. بعض البنوك تسمح بترحيل الرصيد إلى بطاقة بديلة، بينما تفرض أخرى رسوماً إدارية على استرداد المبالغ المتبقية.
هل تصلح البطاقة مسبقة الدفع لدفع رواتب الموظفين في المنشآت الصغيرة؟
نعم، تتيح بعض البنوك إصدار بطاقات مسبقة الدفع للشركات لتحميل رواتب أو مصروفات تشغيلية محددة، ما يمنح المنشأة ضبطاً دقيقاً للإنفاق. هذا الخيار مفيد للمنشآت التي ترغب في فصل مصروفات التشغيل عن الحساب الرئيسي دون فتح حسابات متعددة.
كيف تختار البطاقة مسبقة الدفع الأنسب لاحتياجك الفعلي
الخلاصة الجوهرية التي تخرج بها من هذا التصنيف أن بطاقة مدى مسبقة الدفع أداة مالية مرنة تمنحك سقفاً إنفاقياً مغلقاً يحمي ميزانيتك من التجاوز، بخلاف البطاقة الائتمانية التي تمنحك حداً ائتمانياً قابلاً للاستهلاك ثم السداد. الفرق بينهما ليس في الشكل أو شعار الشبكة، بل في طبيعة العلاقة مع المُصدر: الأولى تعتمد على رصيد مدفوع مسبقاً، والثانية على التزام دين مستقبلي.
عند المفاضلة بين الأنواع المتاحة، ابدأ بتحديد الغرض الأساسي: هل تحتاجها للتسوق اليومي، أم للاشتراكات الرقمية، أم لإدارة مصروفات منشأة؟ كل غرض يفرض شروطاً مختلفة على شعارات القبول، وحدود الشحن، ورسوم الإصدار والتجديد. راجع جدول الرسوم وسياسة استرداد الرصيد قبل الإصدار، ولا تعتمد على وصف تسويقي مختصر.
توجّه إلى البنك أو التطبيق البنكي الذي تتعامل معه، واطلب مقارنة مكتوبة بين البطاقة مسبقة الدفع والبطاقة الائتمانية المتاحة لك، مع توضيح سقف الإنفاق والرسوم وطريقة الإغلاق.
📚 مقالات مختارة قد تهمك أيضاً
 بطاقات الائتمان
أفضل بطاقة اميال: دليل تجميع أميال الفرسان عبر البطاقات الائتمانية السعودية
اقرأ الدليل الكامل ➔ بطاقات الائتمان
استرداد نقدي بنك الراجحي: هل بطاقة كاش باك بلس تستحق رسومها السنوية
اقرأ الدليل الكامل ➔ بطاقات الائتمان