مقارنة العروض
المكتبة المعرفية والشروحات المعتمدة

المدونة والمكتبة المعرفية للأنظمة والتمويل

مقالات استرشادية وشروحات تفصيلية تواكب أحدث لوائح نظام العمل السعودي، ضوابط التمويل الشخصي وسامـا، وقواعد الزكاة والضرائب لتمكينك من اتخاذ قراراتك بثقة.

عرض المقالات المنشورة (صفحة 2 من 3) الانتقال لدليل الحاسبات الرقمية
التمويل الشخصي للمقيمين في السعودية: الراتب والمدة والجنسيات المقبولة

التمويل الشخصي للمقيمين في السعودية: الراتب والمدة والجنسيات المقبولة

يخضع التمويل الشخصي للمقيمين في السعودية لضوابط البنك المركزي السعودي (ساما) التي تحدد سقف التمويل بـ 1.5 مليون ريال للمقيمين مقابل 2.5 مليون ريال للسعوديين، مع اشتراط حد أدنى للراتب الشهري يتراوح بين 2,000 و5,000 ريال حسب سياسة كل بنك. تُمنح مدة سداد قصوى تبلغ 60 شهراً (5 سنوات) للتمويل الشخصي غير العقاري، بينما تصل ... <a title="التمويل الشخصي للمقيمين في السعودية: الراتب والمدة والجنسيات المقبولة" class="read-more" href="https://hoqooqpro.com/personal-loan-expats-saudi/" aria-label="Read more about التمويل الشخصي للمقيمين في السعودية: الراتب والمدة والجنسيات المقبولة">اقرأ المزيد</a>
كم مبلغ التمويل الشخصي حسب الراتب في السعودية؟

كم مبلغ التمويل الشخصي حسب الراتب في السعودية؟

تحديد كم مبلغ التمويل الشخصي حسب الراتب يخضع لمعادلة حسابية ثابتة تعتمد على ثلاثة متغيرات رئيسية: قيمة الراتب الشهري، النسبة المئوية المعتمدة للقسط، ومدة التمويل. النسبة المقررة من ساما التي يعتمدها البنك المركزي السعودي (ساما) تسمح بخصم أقساط تصل إلى 33% من الراتب الشهري الصافي للموظفين، مع إمكانية رفعها إلى 45% عند دمج الدخل الإضافي ... <a title="كم مبلغ التمويل الشخصي حسب الراتب في السعودية؟" class="read-more" href="https://hoqooqpro.com/loan-amount-by-salary-table/" aria-label="Read more about كم مبلغ التمويل الشخصي حسب الراتب في السعودية؟">اقرأ المزيد</a>

هل عروض التمويل الشخصي في رمضان أفضل فعلاً من باقي السنة؟

هل عروض التمويل الشخصي في رمضان أفضل فعلاً من باقي السنة؟

عروض التمويل الشخصي في رمضان ليست أرخص بطبيعتها، بل هي عروض ترويجية موسمية تُبنى غالباً على إعفاء جزئي أو كامل من الرسوم الإدارية، مع بقاء معدل النسبة السنوي (APR) كما هو تقريباً. القاعدة التي تحكم السوق السعودي واضحة: الحد الأقصى لنسبة عبء الدين (DBR) هو 33.33% من الدخل الشهري وفق ضوابط البنك المركزي السعودي (ساما)، ... <a title="هل عروض التمويل الشخصي في رمضان أفضل فعلاً من باقي السنة؟" class="read-more" href="https://hoqooqpro.com/ramadan-loan-offers/" aria-label="Read more about هل عروض التمويل الشخصي في رمضان أفضل فعلاً من باقي السنة؟">اقرأ المزيد</a>

هل يحق لمستفيدي الضمان الاجتماعي الحصول على تمويل شخصي؟

هل يحق لمستفيدي الضمان الاجتماعي الحصول على تمويل شخصي؟

نعم، يحق لمستفيدي الضمان الاجتماعي الحصول على تمويل شخصي لمستفيدي الضمان الاجتماعي، لكن ليس عبر القنوات التقليدية التي تتطلب راتباً شهرياً ثابتاً، بل عبر برامج حكومية مدعومة ومخصصة، وعلى رأسها منتجات بنك التنمية الاجتماعية التي تشترط سداد القدرة الائتمانية وليس الدخل الوظيفي. يستند هذا الحق إلى نظام الضمان الاجتماعي المطور الصادر عن وزارة الموارد البشرية ... <a title="هل يحق لمستفيدي الضمان الاجتماعي الحصول على تمويل شخصي؟" class="read-more" href="https://hoqooqpro.com/social-security-personal-loan/" aria-label="Read more about هل يحق لمستفيدي الضمان الاجتماعي الحصول على تمويل شخصي؟">اقرأ المزيد</a>

كيف تتجنب الوقوع في فخ شركات التمويل الوهمية وغير المرخصة؟

كيف تتجنب الوقوع في فخ شركات التمويل الوهمية وغير المرخصة؟

يُعد تجنب شركات التمويل الوهمية وغير المرخصة الخطوة الأولى لحماية أموالك من الاحتيال، حيث يُلزم نظام مراقبة شركات التمويل الصادر عن البنك المركزي السعودي (ساما) جميع الجهات الممولة بالحصول على ترخيص رسمي قبل ممارسة النشاط. المادة الثانية من النظام تنص صراحةً على حظر مزاولة نشاط التمويل دون ترخيص من البنك المركزي، وأي جهة تخالف ذلك ... <a title="كيف تتجنب الوقوع في فخ شركات التمويل الوهمية وغير المرخصة؟" class="read-more" href="https://hoqooqpro.com/avoid-unlicensed-fake-financing-companies/" aria-label="Read more about كيف تتجنب الوقوع في فخ شركات التمويل الوهمية وغير المرخصة؟">اقرأ المزيد</a>

هل عرض تمويل الإنماء بدون أرباح أول 3 أشهر يستحق فعلاً؟

هل عرض تمويل الإنماء بدون أرباح أول 3 أشهر يستحق فعلاً؟

عرض تمويل الإنماء بدون أرباح أول 3 أشهر هو منتج تمويلي شخصي متوافق مع الضوابط الشرعية، يمنحك فترة سماح مؤقتة قبل بدء احتساب هامش الربح، لكنه لا يعني إلغاء الأرباح نهائياً بل تأجيلها وتوزيعها على باقي مدة التمويل. وفقاً لضوابط التمويل الشخصي من مصرف الإنماء، يصل الحد الأقصى للتمويل إلى 7.5 مليون ريال، مع إمكانية ... <a title="هل عرض تمويل الإنماء بدون أرباح أول 3 أشهر يستحق فعلاً؟" class="read-more" href="https://hoqooqpro.com/inma-zero-profit-offer/" aria-label="Read more about هل عرض تمويل الإنماء بدون أرباح أول 3 أشهر يستحق فعلاً؟">اقرأ المزيد</a>

كيف تؤثر درجتك في سمة على موافقة التمويل الشخصي ونسبة الأرباح

كيف تؤثر درجتك في سمة على موافقة التمويل الشخصي ونسبة الأرباح

تأثير سمة على التمويل الشخصي يبدأ من اللحظة التي يطلب فيها البنك تقريرك الائتماني، حيث تُعد الشركة السعودية للمعلومات الائتمانية (سمة) المرجع القانوني الأساسي الوحيد المعتمد لدى البنك المركزي السعودي (ساما) لتقييم الجدارة الائتمانية. وفق الضوابط المنظمة، يحق للبنك رفض طلب التمويل نهائياً إذا كان لديك تعثر غير مسوّى أو سجل ائتماني سلبي خلال الـ ... <a title="كيف تؤثر درجتك في سمة على موافقة التمويل الشخصي ونسبة الأرباح" class="read-more" href="https://hoqooqpro.com/simah-score-loan-impact/" aria-label="Read more about كيف تؤثر درجتك في سمة على موافقة التمويل الشخصي ونسبة الأرباح">اقرأ المزيد</a>

شراء المديونية بين البنوك: كيف تنقل قرضك لبنك بنسبة أقل وتوفر آلاف الريالات

شراء المديونية بين البنوك: كيف تنقل قرضك لبنك بنسبة أقل وتوفر آلاف الريالات

شراء المديونية بين البنوك في السعودية هو إجراء يتيح للعميل نقل التمويل الشخصي أو الالتزامات المالية من بنك إلى آخر للحصول على مزايا أفضل، مثل انخفاض معدل الربح، أو تقليل قيمة القسط الشهري، أو تمديد فترة السداد بما يتناسب مع قدرته المالية. وتخضع هذه العملية لضوابط وتعليمات البنك المركزي السعودي (ساما)، التي تهدف إلى حماية ... <a title="شراء المديونية بين البنوك: كيف تنقل قرضك لبنك بنسبة أقل وتوفر آلاف الريالات" class="read-more" href="https://hoqooqpro.com/debt-buyout-between-banks/" aria-label="Read more about شراء المديونية بين البنوك: كيف تنقل قرضك لبنك بنسبة أقل وتوفر آلاف الريالات">اقرأ المزيد</a>

كم تستغرق موافقة البنك على التمويل الشخصي وما أسباب التأخير؟

كم تستغرق موافقة البنك على التمويل الشخصي وما أسباب التأخير؟

تتراوح مدة الموافقة على التمويل الشخصي في البنوك السعودية بين 24 ساعة كحد أدنى للعملاء المؤهلين مسبقاً و5 أيام عمل كحد أقصى عند اكتمال المستندات، وفق الضوابط التشغيلية المعتمدة من البنك المركزي السعودي (ساما) والتي تلزم الجهات التمويلية بالبت في الطلبات خلال فترة لا تتجاوز 5 أيام عمل من استلام كامل الوثائق. هذه المهلة الزمنية ... <a title="كم تستغرق موافقة البنك على التمويل الشخصي وما أسباب التأخير؟" class="read-more" href="https://hoqooqpro.com/loan-approval-timeline/" aria-label="Read more about كم تستغرق موافقة البنك على التمويل الشخصي وما أسباب التأخير؟">اقرأ المزيد</a>

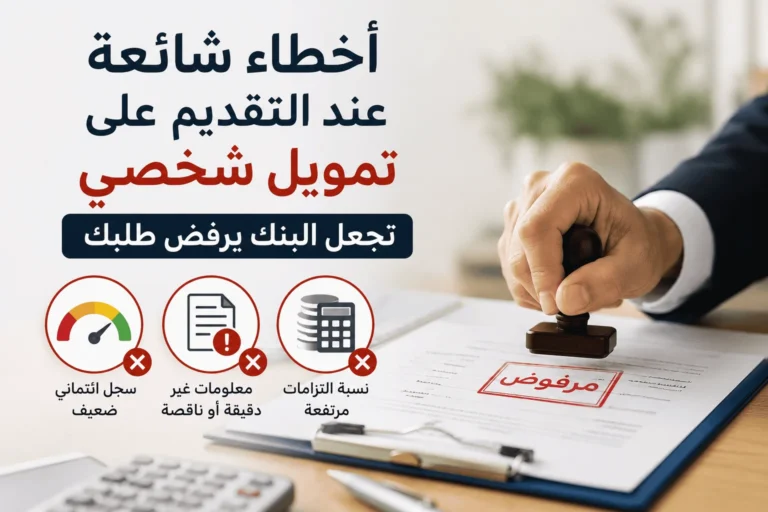
أخطاء شائعة عند التقديم على تمويل شخصي تجعل البنك يرفض طلبك

أخطاء شائعة عند التقديم على تمويل شخصي تجعل البنك يرفض طلبك

قد يُرفض طلب التمويل الشخصي في السعودية حتى مع وجود دخل ثابت، لأن البنوك وشركات التمويل لا تعتمد على الراتب وحده عند تقييم الطلب، بل تقيّم الجدارة الائتمانية للعميل وفق متطلبات البنك المركزي السعودي (ساما)، بما يشمل السجل الائتماني، ونسبة عبء المديونية، واستقرار الدخل، والالتزامات المالية القائمة، واكتمال المستندات المطلوبة. كما تعتمد الجهات الممولة على ... <a title="أخطاء شائعة عند التقديم على تمويل شخصي تجعل البنك يرفض طلبك" class="read-more" href="https://hoqooqpro.com/common-loan-application-mistakes/" aria-label="Read more about أخطاء شائعة عند التقديم على تمويل شخصي تجعل البنك يرفض طلبك">اقرأ المزيد</a>

كيف تحسب البنوك نسبة الاستقطاع من الراتب ونسبة عبء الدين DBR؟

كيف تحسب البنوك نسبة الاستقطاع من الراتب ونسبة عبء الدين DBR؟

كيف تحسب البنوك نسبة الاستقطاع من الراتب؟ الإجابة محسومة بتعميم البنك المركزي السعودي رقم (361000072343) وتاريخ 18-05-1436هـ، والذي يؤكد عدم تجاوز نسبة الاستقطاع الشهري 33% من راتب الموظف و25% من راتب المتقاعد. هذه النسبة تُعرف رسمياً بنسبة عبء الدين (Debt Burden Ratio) أو نسب الالتزامات الائتمانية الشهرية إلى إجمالي الدخل الشهري، وهي المعيار الإلزامي الذي ... <a title="كيف تحسب البنوك نسبة الاستقطاع من الراتب ونسبة عبء الدين DBR؟" class="read-more" href="https://hoqooqpro.com/how-banks-calculate-dbr/" aria-label="Read more about كيف تحسب البنوك نسبة الاستقطاع من الراتب ونسبة عبء الدين DBR؟">اقرأ المزيد</a>

الفرق بين الفائدة الثابتة والمتغيرة و أيهما تختار لقرضك الشخصي

الفرق بين الفائدة الثابتة والمتغيرة و أيهما تختار لقرضك الشخصي

في النظام المالي السعودي، تُعرف الفائدة الثابتة بأنها معدل ربح محدد مسبقاً يبقى دون تغيير طوال مدة التمويل، ويُحتسب على كامل المبلغ الأصلي المقترض وليس على الرصيد المتناقص، مما يعني أن القسط الشهري يبقى ثابتاً من أول شهر حتى آخر شهر. أما الفائدة المتغيرة فهي معدل يرتبط بمؤشر السوق المرجعي (كالسايبور أو الليبور) ويُضاف إليه ... <a title="الفرق بين الفائدة الثابتة والمتغيرة و أيهما تختار لقرضك الشخصي" class="read-more" href="https://hoqooqpro.com/fixed-vs-variable-rate/" aria-label="Read more about الفرق بين الفائدة الثابتة والمتغيرة و أيهما تختار لقرضك الشخصي">اقرأ المزيد</a>

معايير الحوكمة والتدقيق المعرفي

كافة مقالات وأدلة منصة «حقوق برو» تخضع للمراجعة والتدقيق المستمر وفق أحدث نصوص نظام العمل السعودي، ضوابط البنك المركزي السعودي (ساما)، وقرارات هيئة الزكاة والتأمين لضمان أقصى درجات الدقة والموثوقية.

منهجية العمل والتدقيق