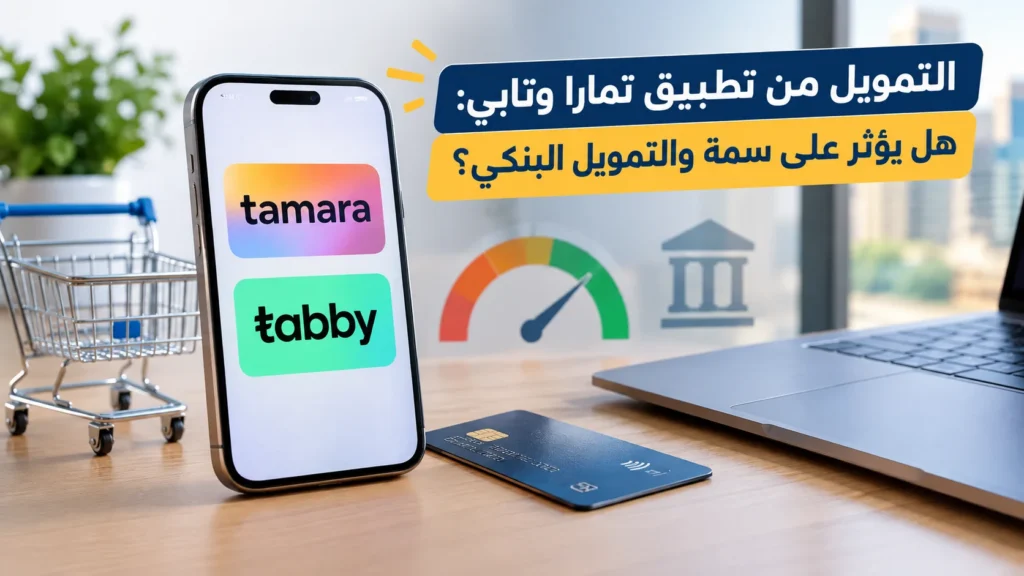
يُعد تمارا تابي تأثير سمة من أكثر الاستفسارات المتداولة بين المستهلكين في السعودية، والإجابة النظامية المباشرة هي: نعم، يؤثران على تقريرك الائتماني، حيث تعمل تمارا وتابي كشركات تمويل استهلاكي مرخّصة من البنك المركزي السعودي (ساما) وتُبلّغ عن الالتزامات الشهرية إلى الشركة السعودية للمعلومات الائتمانية (سمة).
الالتزامات الناشئة عن الشراء الآجل تُسجّل في تقرير سمة كمنتج تمويل استهلاكي، ويُحتسب قسطها الشهري ضمن نسبة عبء الدين (DBR) عند التقدم لأي تمويل بنكي جديد.
مفهوم وآلية العمل الخاصة بـ تمارا تابي تأثير سمة
تعمل تمارا وتابي بنموذج الشراء الآن والدفع لاحقاً (BNPL)، وهو تمويل استهلاكي قصير الأجل يُقسّط قيمة المشتريات على دفعات تتراوح غالباً بين 4 دفعات أو خطط شهرية ممتدة.
عند فتح محفظة تمويلية لدى أي منهما، يُنشأ لك منتج ائتماني جديد يُبلّغ عنه دورياً إلى سمة، تماماً كما تُبلّغ البطاقات الائتمانية والتمويل الشخصي.
كيف يظهر الالتزام في تقرير سمة
يظهر التمويل في تقرير سمة كمنتج تمويل استهلاكي مستقل، مع تسجيل المبلغ المتبقي والقسط الشهري وحالة السداد (منتظم / متأخر / متعثر).
حتى لو لم يظهر كمبلغ صريح في بعض التقارير القديمة، فإن سلوك السداد يُترجم إلى مؤشرات ائتمانية تؤثر على تقييمك العام.
أثر الالتزام على نسبة عبء الدين DBR
عند تقديم طلب تمويل بنكي، يحسب البنك نسبة عبء الدين بجمع كل الأقساط الشهرية (تمويل شخصي + بطاقات + تمارا + تابي) ومقارنتها بالراتب.
الحد الأعلى لنسبة عبء الدين وفق ضوابط البنك المركزي السعودي هو 33.33% من الراتب الشهري، ويرتفع إلى 45% في حالات محددة تشمل التمويل العقاري.
الفرق بين السداد المنتظم والتأخر
السداد المنتظم يبني تاريخاً ائتمانياً إيجابياً ويرفع تقييمك لدى سمة، بينما التأخر يُسجّل كتعثر ويخفض التقييم.
التأخر المتكرر قد يُصنّفك ضمن العملاء ذوي المخاطر المرتفعة، مما يرفع نسبة الفائدة أو يؤدي لرفض طلب التمويل.
الضوابط والأنظمة الرسمية التي تحكم تمارا تابي تأثير سمة
تخضع تمارا وتابي لرقابة مباشرة من البنك المركزي السعودي بصفتهما شركتين مرخّصتين لنشاط التمويل الاستهلاكي، وتُلزَم بالإبلاغ الائتماني وفق نظام الشركة السعودية للمعلومات الائتمانية.
هذا يعني أن تمارا تابي تأثير سمة ليس اختيارياً بل التزام رسمي على الشركتين، ويحق لك الاستعلام عن بياناتك وطلب تصحيحها.
الإطار الرقابي من ساما
تُصنّف خدمات الشراء الآجل ضمن أنشطة التمويل الاستهلاكي الخاضعة لرقابة ساما، وتلتزم الشركات بضوابط الإفصاح والشفافية وحماية العملاء.
يحق لك تقديم شكوى رسمية عبر منصة ساما تهتم في حال وجود خطأ في تسجيل الالتزام أو الإبلاغ عنه.
حقوقك بموجب نظام حماية البيانات الشخصية
وفق ضوابط الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا)، يحق لك الوصول إلى بياناتك الائتمانية وطلب تصحيحها أو إتلافها.
أي معالجة لبياناتك الائتمانية تتطلب موافقة صريحة، ويمكنك الاعتراض على أي إبلاغ غير دقيق.
مقارنة تأثير تمارا وتابي على التمويل البنكي
| العنصر | تمارا | تابي | الأثر على التمويل البنكي |
|---|---|---|---|
| نوع النشاط | شراء آجل BNPL | شراء آجل BNPL | يُحتسب ضمن عبء الدين |
| الإبلاغ لسمة | نعم | نعم | يظهر كمنتج تمويل استهلاكي |
| أثر التأخر | خفض التقييم الائتماني | خفض التقييم الائتماني | رفض أو رفع نسبة الفائدة |
| أثر السداد المنتظم | إيجابي | إيجابي | يدعم قبول الطلب |
| الحد الأقصى لعبء الدين | 33.33% (حتى 45%) | 33.33% (حتى 45%) | وفق ضوابط ساما |
العلاقة مع التأمينات ومنصة قوى
عند طلب التمويل، يتحقق البنك من راتبك عبر منصة قوى وبيانات التأمينات الاجتماعية لتأكيد الدخل والاستمرارية الوظيفية.
أي اختلاف بين الراتب المسجّل والراتب الفعلي قد يؤثر سلباً على قرار التمويل بجانب تأثير تمارا تابي تأثير سمة.
إجراءات تصحيح بياناتك الائتمانية
- استعلم عن تقريرك الائتماني من سمة بشكل دوري.
- راجع كل منتج تمويلي مسجّل وتأكد من دقة المبالغ وحالة السداد.
- سدد أي متأخرات في تمارا أو تابي فوراً لوقف الإبلاغ السلبي.
- قدّم طلب تصحيح عبر سمة إذا وجدت خطأ، مع إرفاق إثباتات السداد.
- عند الرفض البنكي، اطلب توضيح السبب وقدّم شكوى عبر ساما إذا لزم.
لمعرفة خياراتك عند التعثر، يمكنك مراجعة جدولة القرض الشخصي عند التعثر: الشروط والإجراءات وتأثيرها على سمة، وكذلك كيف تقدم شكوى رسمية على البنك بخصوص التمويل عبر ساما.
أثر تمارا تابي على أنواع التمويل المختلفة
التمويل الشخصي يتأثر مباشرة بارتفاع نسبة عبء الدين، بينما التمويل العقاري قد يمنح هامشاً أعلى يصل إلى 45% لبعض الفئات.
أما التمويل المدعوم من بنك التنمية الاجتماعية فيخضع لمعايير استحقاق خاصة قد تتأثر أيضاً بسجلك الائتماني.
طريقة الحساب والأمثلة التوضيحية لـ تمارا تابي تأثير سمة
يعتمد احتساب تمارا تابي تأثير سمة على معادلة نسبة عبء الدين (DBR) التي تطبقها البنوك وفق ضوابط البنك المركزي السعودي SAMA، حيث يُضاف القسط الشهري للتقسيط إلى إجمالي الالتزامات الشهرية.
الحد الأعلى لنسبة عبء الدين هو 33.33% من الراتب الشهري الصافي، ويرتفع إلى 45% لأصحاب الدخل المرتفع أو عند الجمع مع تمويل عقاري سكني.
ولتفادي الحسابات اليدوية المعقدة ومعرفة المستحقات الدقيقة مباشرة، يمكنك استخدام حاسبة التمويل الشخصي التقديرية لإدخال بياناتك والحصول على النتيجة الصافية فوراً.
معادلة احتساب نسبة عبء الدين مع أقساط تابي وتمارا
المعادلة المعتمدة: (إجمالي الأقساط الشهرية ÷ الراتب الصافي) × 100 = نسبة عبء الدين.
إذا تجاوز الناتج 33.33% يرفض البنك الطلب آلياً، حتى لو كان سجل السداد في تابي وتمارا منتظماً دون أي تعثر.
مثال توضيحي: موظف براتب 12,000 ريال
موظف قطاع خاص براتب صافٍ 12,000 ريال، لديه تمويل شخصي قائم بقسط 2,500 ريال، وبطاقة ائتمانية بحد أدنى 600 ريال، وقسط تابي 400 ريال، وقسط تمارا 500 ريال.
إجمالي الالتزامات = 4,000 ريال، ونسبة عبء الدين = 33.33% بالضبط، أي على الحد النظامي الأقصى تماماً.
أي طلب تمويل جديد سيُرفض لأن البنك يحتفظ بهامش أمان، وهنا يظهر تمارا تابي تأثير سمة بشكل مباشر على قرار الموافقة.
مثال توضيحي: أثر التأخر في السداد على التصنيف
عميل لديه 3 أقساط متأخرة في تابي بمبلغ إجمالي 1,800 ريال، وتم إدراجها في تقرير سمة كمعلومات سلبية.
النتيجة: انخفاض التصنيف الائتماني من A إلى C، ورفض تلقائي لأي تمويل شخصي لمدة لا تقل عن 12 شهراً من تاريخ السداد الكامل.
مقارنة تأثير أنواع الالتزامات على نسبة عبء الدين
| نوع الالتزام | يظهر في سمة؟ | يُحتسب في DBR؟ | مدة التأثير بعد السداد |
|---|---|---|---|
| تمويل شخصي بنكي | نعم كرقم صريح | نعم 100% | يُحدّث شهرياً |
| بطاقة ائتمانية | نعم كحد متاح | نعم 5% من الحد | يُحدّث شهرياً |
| تابي (Tabby) | نعم عبر مزود مرخص | نعم كامل القسط | حتى 24 شهراً |
| تمارا (Tamara) | نعم عبر مزود مرخص | نعم كامل القسط | حتى 24 شهراً |
| تمويل عقاري | نعم كرقم صريح | نعم مع سقف 45% | حتى 30 سنة |
أثر السداد المبكر على تحسين التصنيف
السداد المبكر الكامل لأقساط تابي وتمارا يُغلق المنتج في سمة ويوقف احتسابه ضمن نسبة عبء الدين خلال 30 إلى 45 يوماً من إغلاق الحساب.
للتسريع، يمكن تقديم طلب تحديث المعلومات عبر مركز دعم تابي أو تمارا مباشرة، ومتابعة التحديث عبر الشركة السعودية للمعلومات الائتمانية.
الشروط والاستثناءات المعتمدة في تمارا تابي تأثير سمة
تخضع جميع شركات الدفع الآجل المرخصة في السعودية لرقابة البنك المركزي السعودي، وتُلزم بالإفصاح عن بيانات العملاء الائتمانية لسمة وفق ضوابط الإفصاح المعتمدة.
الاستثناءات محدودة جداً وتتعلق بطبيعة المنتج ومدة التقسيط وحالة العميل النظامية.
شرط الترخيص من البنك المركزي السعودي
تابي وتمارا مرخصتان كشركتي دفع آجل تحت إشراف قواعد البنك المركزي السعودي، وهذا يعني إلزامهما بالإفصاح الائتماني.
أي تطبيق تقسيط غير مرخص لا يخضع لنفس الالتزامات، لكنه أيضاً لا يمنح العميل أي حماية قانونية ورسمية عند النزاع.
الاستثناءات المتعلقة بمبلغ التقسيط
المنتجات ذات المبالغ الصغيرة جداً (أقل من 200 ريال) قد لا تُدرج كمنتج مستقل في سمة، لكنها تُحتسب ضمن سلوك السداد العام.
أما المنتجات التي تتجاوز 1,000 ريال فتُدرج إلزامياً كمنتج ائتماني مستقل مع جدول أقساط واضح.
استثناءات السداد المبكر والإغلاق الفوري
عند السداد المبكر الكامل، يحق للعميل طلب إغلاق المنتج فوراً وإصدار شهادة إغلاق من تابي أو تمارا.
هذه الشهادة تُستخدم لتحديث سمة يدوياً في حال تأخر التحديث الآلي، وهي إجراء رسمي مكفول للعميل.
مقارنة شروط الإفصاح بين تابي وتمارا والبطاقات الائتمانية
| المعيار | تابي | تمارا | بطاقة ائتمانية |
|---|---|---|---|
| الترخيص | ساما – دفع آجل | ساما – دفع آجل | ساما – بنكي |
| الإفصاح لسمة | إلزامي | إلزامي | إلزامي |
| الحد الأدنى للإدراج | 200 ريال | 200 ريال | أي مبلغ |
| مدة التقسيط القصوى | 12 شهراً | 12 شهراً | غير محددة |
| أثر التأخر | سلبي مباشر | سلبي مباشر | سلبي مباشر |
حالة العميل المتعثر سابقاً
العميل الذي لديه تعثر سابق مسجل في سمة قد يُرفض تلقائياً من تابي وتمارا عند طلب حد تقسيط جديد.
الاستثناءات المرتبطة بالتمويل العقاري
عند التقدم لتمويل عقاري، تُطبّق نسبة عبء دين مرتفعة تصل إلى 45%، مما يمنح هامشاً إضافياً لاحتساب أقساط تابي وتمارا.
لكن البنك يطلب عادةً إغلاق جميع منتجات الدفع الآجل قبل صرف التمويل العقاري لضمان استقرار القدرة السداد.
الأسئلة الأكثر تكراراً حول تأثير تمارا وتابي على سمة والتمويل البنكي
هل تظهر مدفوعات تمارا وتابي في تقرير سمة؟
نعم، أصبحت تمارا وتابي تشاركان بيانات السداد مع الشركة السعودية للمعلومات الائتمانية (سمة) ضمن إطار تنظيمي معتمد من البنك المركزي السعودي. يظهر الالتزام كمنتج تمويل استهلاكي قائم، ويُحدَّث سجل السداد شهرياً بحسب انتظامك أو تعثرك.
هل التأخر في سداد قسط واحد يؤثر على التقييم الائتماني؟
نعم، أي تأخر عن تاريخ الاستحقاق يُسجَّل في سمة وقد يخفض تقييمك الائتماني حتى لو كان التأخير لأيام محدودة. تراكم التأخيرات يرفع درجة الخطورة أمام جهات التمويل أكثر من التأخير المنفرد.
هل استخدام تمارا وتابي يمنعني من الحصول على تمويل بنكي؟
لا يمنعك بشكل مطلق، لكنه يؤثر على نسبة الاستقطاع من الراتب التي تحتسبها البنوك وفق ضوابط ساما. كل التزام قائم يُخفّض قدرتك على الاقتراض، وقد يدفع البنك لرفض الطلب أو تقليل مبلغ التمويل.
هل إغلاق حساب تمارا أو تابي يحسّن تقييمي في سمة فوراً؟
إغلاق الحساب بعد سداد كامل المبالغ المستحقة يوقف إضافة التزامات جديدة، لكنه لا يمحو السجل السابق مباشرة. يبقى أثر تاريخ السداد قائماً لفترة زمنية تحددها سياسات سمة قبل أن يتحسن التقييم تدريجياً.
هل يمكن الاعتراض على بيانات خاطئة سجّلتها تمارا أو تابي في سمة؟
نعم، يحق لك تقديم طلب اعتراض رسمي عبر منصة سمة أو مباشرة لجهة التمويل مع إثباتات السداد. تُعالج الاعتراضات وفق مدد مقررة، ويُصحَّح السجل إذا ثبت الخطأ.
هل تؤثر هذه الخدمات على التمويل العقاري عبر منصة إيجار؟
نعم، جهات التمويل العقاري تفحص تقرير سمة ضمن دراسة الأهلية، وأي التزامات استهلاكية قائمة تُحتسب في نسبة الاستقطاع. سلامة السجل الائتماني ترفع فرص الموافقة وتحسّن شروط التمويل.
كيف تدير التزاماتك مع تمارا وتابي دون إغلاق باب التمويل البنكي؟
العلاقة بين خدمات الدفع الآجل والتقييم الائتماني في السعودية لم تعد رمادية؛ فالمشاركة مع سمة أصبحت واقعاً تنظيمياً، وأي التزام قائم يُقرأ ضمن ملفك الائتماني عند التقدم لأي جهة تمويل. الفارق الجوهري ليس في نوع المنتج، بل في انتظام السداد وحجم الالتزامات مقارنة بدخلك الشهري.
الأولى هي طلب تقريرك الائتماني من سمة والتحقق من دقة كل بند مسجّل فيه، ثم سداد أي متأخرات فوراً قبل التقدم لأي طلب تمويل جديد. إذا كنت تخطط لتمويل شخصي أو عقاري خلال الأشهر القادمة، فالأفضل تقليص الالتزامات الاستهلاكية وإغلاق الحسابات المسددة بالكامل، لأن نسبة الاستقطاع من الراتب هي المعيار الحاسم في قرار البنك.
عند وجود تعثر سابق أو رفض تمويلي، يمكن معالجة الملف عبر قنوات رسمية واضحة تشمل الاعتراض على بيانات سمة أو تقديم شكوى رسمية عبر ساما عند وجود مخالفة في المعالجة. إدارة السجل الائتماني بانتظام استباقي أرخص بكثير من محاولة إصلاحه بعد تراكم التأخيرات.
📚 مقالات مختارة قد تهمك أيضاً
 التمويل الشخصي
الدليل الشامل للتمويل الشخصي في السعودية: كل ما تحتاج معرفته قبل التوقيع
اقرأ الدليل الكامل ➔ التمويل الشخصي
جدولة القرض الشخصي عند التعثر: الشروط والإجراءات وتأثيرها على سمة
اقرأ الدليل الكامل ➔ التمويل الشخصي