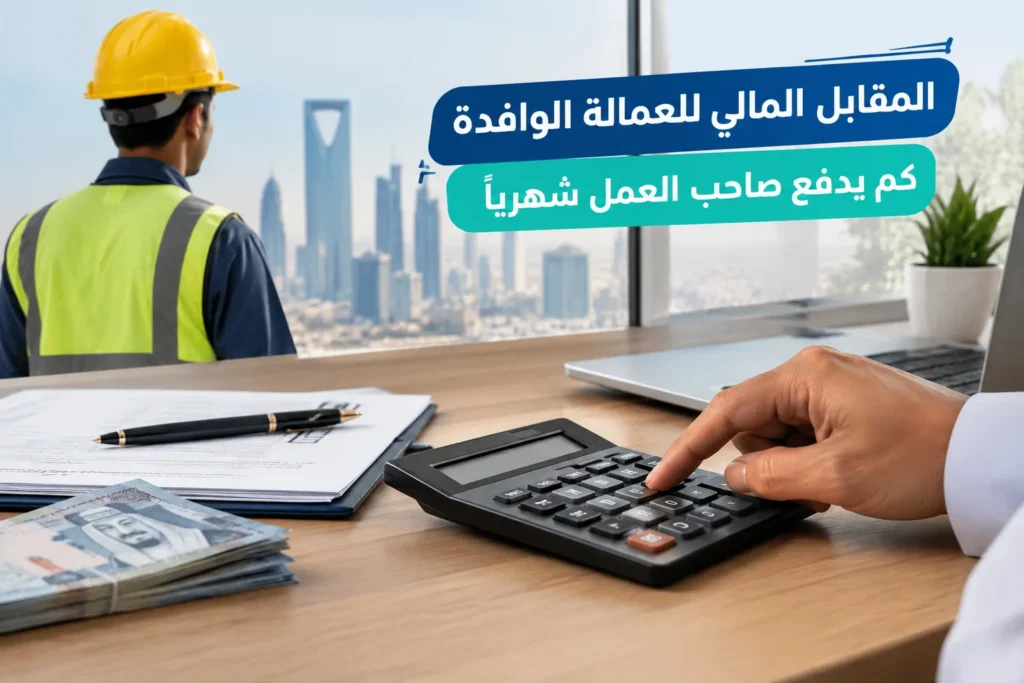
المقابل المالي للعمالة الوافدة هو رسم شهري نظامي تفرضه وزارة الموارد البشرية والتنمية الاجتماعية على كل منشأة عن كل عامل غير سعودي مسجل في ملفها، ويُحتسب ضمن برنامج التوازن المالي بهدف تقليص الفجوة بين أعداد الوافدين والسعوديين في سوق العمل.
يُسدد هذا المقابل عبر منصة قوى بشكل شهري مقروناً بتجديد رخصة العمل، ويُفرض على صاحب العمل لا على العامل، ولا يجوز خصمه من أجر العامل بأي حال.
التعريف القانوني للمقابل المالي للعمالة الوافدة وأساسه التنظيمي في نظام الإقامة وبرنامج التوازن المالي
الأساس التنظيمي للمقابل المالي للعمالة الوافدة يستند إلى نظام الإقامة ولائحته التنفيذية، وإلى قرارات مجلس الوزراء المنظمة لبرنامج التوازن المالي، ويُدار تنفيذياً عبر وزارة الموارد البشرية والتنمية الاجتماعية ومنصة قوى.
يُعرَّف المقابل بأنه التزام مالي دوري على المنشأة مقابل استقدام عامل وافد والاحتفاظ به على كفالتها، ويُحتسب بعدد أشهر الإقامة الفعلية للعامل داخل المملكة.
الطبيعة القانونية للرسم: التزام على المنشأة لا على العامل
المقابل المالي للعمالة الوافدة التزام مباشر على صاحب العمل، ولا يُعد جزءاً من أجر العامل ولا يُدرج في وعاء الأجر الخاضع للاشتراكات التأمينية.
أي خصم من أجر العامل تحت مسمى المقابل المالي يُعد مخالفة صريحة لأحكام نظام العمل، ويُعرّض المنشأة لغرامات من وزارة الموارد البشرية والتنمية الاجتماعية.
الربط ببرنامج التوازن المالي ورؤية 2030
أُدرج المقابل المالي ضمن أدوات برنامج التوازن المالي لتحفيز توطين الوظائف ورفع مساهمة السعوديين في القطاع الخاص، وليس كرسم جبائي بحت.
ترتبط سياسة المقابل ببرامج التوطين في منصة قوى، حيث تحصل المنشآت الملتقية بنسب التوطين المعتمدة على حوافز وإعفاءات جزئية أو كلية وفق الضوابط المعلنة.
العلاقة بنظام حماية الأجور WPS
يُشترط لاستمرار ملف المنشأة في منصة قوى أن تكون ملتزمة برفع ملفات حماية الأجور WPS بشكل شهري منتظم، وإلا توقف احتساب الالتزامات ومنها المقابل المالي.
فئات المقابل المالي ورسوم المرافقين والمنشآت: التفصيل حسب النشاط وحجم العمالة
يُحتسب المقابل المالي للعمالة الوافدة وفق فئات متدرجة تتحدد بعدد العمالة الوافدة مقارنة بالسعودية في المنشأة، مع رسوم إضافية مستقلة على المرافقين.
المنشآت التي يتساوى فيها عدد السعوديين مع الوافدين أو يزيد تحصل على الفئة الأدنى، بينما ترتفع الفئة كلما زاد عدد الوافدين عن السعوديين.
جدول مقارنة فئات المقابل المالي الشهري
| حالة المنشأة | عدد الوافدين مقابل السعوديين | المقابل الشهري التقريبي للعامل | رسوم المرافق |
|---|---|---|---|
| متوازنة أو متقدمة | الوافدون أقل من أو يساوي السعوديين | الفئة الأدنى (700 ريال) | 400 ريال شهرياً لكل مرافق |
| متوسطة الاختلال | الوافدون أكثر من السعوديين بفارق محدود | الفئة المتوسطة (800 ريال) | 400 ريال شهرياً لكل مرافق |
| مرتفعة الاختلال | الوافدون أكثر بكثير من السعوديين | الفئة الأعلى (900 إلى 9600 ريال حسب النشاط) | 400 ريال شهرياً لكل مرافق |
| أنشطة تجارية محددة | محلات الذهب والمجوهرات والأنشطة المقيدة | فئة مرتفعة مع اشتراط توطين كامل | تُطبق الرسوم كاملة |
رسوم المرافقين والمرافقات
رسوم المرافقين مستقلة تماماً عن المقابل المالي للعمالة الوافدة، وتُفرض على كل تابع (زوجة أو أبناء) يحمل إقامة مرتبطة بإقامة العامل.
تُسدد الرسوم سنوياً مع تجديد الإقامة، وتُحتسب على أساس 400 ريال شهرياً لكل مرافق، أي 4800 ريال سنوياً للفرد الواحد.
الفروق حسب النشاط الاقتصادي
بعض الأنشطة كالتجزئة والمقاولات تُطبَّق عليها فئات أعلى من المقابل المالي للعمالة الوافدة بسبب سياسات التوطين القطاعية الصارمة.
المنشآت الصناعية والزراعية قد تحصل على فئات مخفضة وفق ضوابط محددة تصدرها وزارة الموارد البشرية والتنمية الاجتماعية.
آلية السداد والاحتساب الشهري عبر منصة قوى والبنك المركزي السعودي
يُسدد المقابل المالي للعمالة الوافدة إلكترونياً عبر منصة قوى المرتبطة بنظام سداد، ويُخصم مباشرة من الحساب البنكي للمنشأة بعد إصدار فاتورة الالتزامات الشهرية.
يُحتسب الرسم بعدد أشهر الإقامة الفعلية، فإذا خرج العامل من المملكة نهائياً في منتصف الشهر يُحتسب الشهر كاملاً في بعض الحالات وفق ضوابط الإلغاء.
خطوات السداد النظامية
- الدخول إلى منصة قوى بحساب المنشأة والتحقق من لوحة الالتزامات.
- مراجعة قائمة العمالة الوافدة المسجلة والفئة المطبقة على كل عامل.
- إصدار فاتورة سداد موحدة تشمل المقابل المالي ورسوم رخص العمل.
- السداد عبر نظام سداد البنكي خلال المدة المحددة لتجنب الغرامات.
- التحقق من تحديث حالة الرخصة تلقائياً بعد السداد.
ضوابط ساما:
عمليات السداد المرتبطة بالمقابل المالي تمر عبر قنوات بنكية خاضعة لرقابة البنك المركزي السعودي، ويجب أن تتم من حساب المنشأة الرسمي لا من حسابات شخصية.
أي تحويل غير مبرر من حساب شخصي لسداد التزامات منشأة قد يُصنَّف ضمن مخالفات مكافحة غسل الأموال ويستوجب توثيقاً.
الربط بالتأمينات الاجتماعية
يجب أن يتطابق عدد العمالة الوافدة في منصة قوى مع المسجلين في المؤسسة العامة للتأمينات الاجتماعية، وأي اختلاف يوقف الاحتساب.
عند تحديث أجور المشتركين يجب مراعاة ألا يؤثر ذلك على فئة المقابل المالي المطبقة، ويمكن مراجعة إجراءات رفع أجور المشتركين في التأمينات لضبط الملف.
الإعفاءات والحوافز وتخفيض المقابل المالي للعمالة الوافدة
توجد إعفاءات نظامية مؤقتة ودائمة من المقابل المالي للعمالة الوافدة تُمنح للمنشآت الملتزمة بمعايير التوطين أو العاملة في أنشطة ذات أولوية تنموية.
تشمل الإعفاءات المنشآت الصناعية في المدن الصناعية، والمشاريع في مناطق ذات حوافز استثمارية، والمنشآت التي تحقق نسب توطين تتجاوز الحد الأدنى المقرر.
إعفاءات المنشآت الصناعية
المنشآت الصناعية الحاصلة على ترخيص صناعي ساري قد تحصل على إعفاء جزئي أو كلي من المقابل المالي لمدة محددة قابلة للتجديد.
يُشترط تقديم ما يثبت النشاط الصناعي الفعلي عبر وزارة التجارة والجهات المعنية بالترخيص الصناعي.
حوافز التوطين في نطاقات
المنشآت في النطاق البلاتيني والمرتفع الأخضر تحصل على مزايا تشمل تخفيض المقابل المالي للعمالة الوافدة وتسهيلات في إصدار التأشيرات ونقل الخدمات.
يمكن متابعة حالة النطاق عبر منصة قوى، حيث تُحدَّث النطاقات دورياً بناءً على نسب التوطين الفعلية.
الإعفاءات المؤقتة والتمديدات
تُعلن بعض الإعفاءات المؤقتة بقرارات وزارية محددة المدة، وتُطبق تلقائياً على المنشآت المستحقة دون حاجة لتقديم طلب منفصل.
أثر المقابل المالي على قرارات التوظيف وتكلفة العمالة الإجمالية
يُعد المقابل المالي للعمالة الوافدة عنصراً أساسياً في حساب التكلفة الإجمالية للعامل، ويؤثر مباشرة على قرارات المنشآت بين التوظيف الوطني والاستقدام.
ارتفاع المقابل يدفع المنشآت إلى إعادة هيكلة القوى العاملة، والاعتماد على الأتمتة، أو التوسع في التوظيف السعودي المدعوم.
حساب التكلفة الإجمالية للعامل الوافد
- الأجر الأساسي والبدلات المتفق عليها في العقد.
- اشتراكات التأمينات الاجتماعية عن العامل غير السعودي (2% إصابات عمل).
- المقابل المالي الشهري حسب الفئة المطبقة.
- رسوم رخصة العمل وتجديد الإقامة.
- رسوم المرافقين إن وُجدوا.
- تكاليف الاستقدام والسكن والنقل إن كانت على المنشأة.
المقارنة مع التوظيف السعودي
التوظيف السعودي يُخفف عبء المقابل المالي ورسوم المرافقين، ويُدعم عبر برامج الدعم في صندوق تنمية الموارد البشرية.
لكن يجب موازنة ذلك مع تكاليف التدريب والتأهيل ومتطلبات الاستقرار الوظيفي وفق أنواع عقود العمل في السعودية.
أثر المقابل على العقود العمالية
لا يجوز تحميل العامل أي جزء من المقابل المالي، وأي بند في العقد يخالف ذلك يُعد باطلاً نظاماً.
عند إنهاء العلاقة العمالية تبقى مستحقات العامل كاملة وفق نظام العمل، ويمكن مراجعة تفاصيلها عبر حماية الأجور للمنشآت الصغيرة.
الالتزامات النظامية المرتبطة بالمقابل المالي والمخالفات والعقوبات
عدم سداد المقابل المالي للعمالة الوافدة في موعده يُعد مخالفة نظامية تستوجب إيقاف الخدمات وتراكم الغرامات، وقد يصل الأمر إلى إيقاف نشاط المنشأة.
تُراقب الوزارة الالتزام عبر منصة قوى وتربطه بجميع الخدمات، بما فيها نقل الخدمات وإصدار التأشيرات وتجديد السجلات.
المخالفات الشائعة
- تأخر سداد المقابل المالي عن الموعد الشهري المحدد.
- عدم تطابق بيانات العمالة بين قوى والتأمينات.
- الاحتفاظ بعمالة وافدة دون رخصة عمل سارية.
- خصم المقابل من أجر العامل.
- تشغيل وافد في نشاط مخالف لرخصة المنشأة.
العقوبات المترتبة
تشمل العقوبات غرامات مالية متدرجة، وإيقاف إصدار رخص العمل، ومنع نقل الخدمات، وفي حالات التكرار قد تُفرض عقوبات أشد تشمل الإغلاق المؤقت.
يمكن الطعن على القرارات عبر القنوات النظامية في وزارة الموارد البشرية والتنمية الاجتماعية أو عبر اللجان العمالية المختصة.
التسوية والتصحيح
يمكن للمنشأة تسوية متأخرات المقابل المالي للعمالة الوافدة عبر منصة قوى بسداد المبالغ المستحقة دفعة واحدة أو وفق خطط تقسيط معلنة.
بعد التسوية تُرفع قيود الإيقاف تلقائياً وتُستأنف الخدمات، ويُنصح بمراجعة ملف الالتزامات دورياً لتجنب التراكم.
التفاعل مع الجهات الرقابية والربط الإلكتروني بين قوى والجهات الحكومية
المقابل المالي للعمالة الوافدة يُدار عبر منظومة رقمية موحدة تربط منصة قوى مع وزارة الموارد البشرية والتنمية الاجتماعية والجوازات والتأمينات والبنك المركزي السعودي.
هذا الربط يضمن تحديث البيانات لحظياً ويمنع الازدواج في الاحتساب أو التهرب من السداد.
الربط مع الجوازات والإقامة
أي تغيير في حالة الإقامة (خروج نهائي، نقل كفالة، تجديد) ينعكس فوراً على احتساب المقابل المالي في منصة قوى.
لذلك يجب تحديث بيانات العمالة فوراً عند أي تغيير لتجنب احتساب رسوم على عمالة غير موجودة فعلياً.
الربط مع هيئة الزكاة والضريبة والجمارك
تُدرج التزامات المقابل المالي ضمن المصروفات القابلة للخصم في الإقرار الزكوي والضريبي وفق ضوابط هيئة الزكاة والضريبة والجمارك.
يجب الاحتفاظ بالفواتير الإلكترونية للسداد وتوثيقها في نظام الفوترة الإلكترونية للمنشأة.
الربط مع وزارة العدل في النزاعات
في حال نشوء نزاع عمالي يتعلق بالمقابل المالي أو مستحقات العامل، يمكن اللجوء إلى بوابة ناجز لرفع الدعوى إلكترونياً.
المحكمة العمالية تنظر في النزاعات وفق نظام العمل، وتستند إلى سجلات قوى والتأمينات كأدلة رسمية.
الإعفاءات والتخفيضات المؤقتة للمقابل المالي ومواعيد انتهائها وجدول العودة التدريجية حتى 2027
أقرّت وزارة الموارد البشرية والتنمية الاجتماعية حزمة إعفاءات مؤقتة على المقابل المالي للعمالة الوافدة ضمن برنامج التوازن المالي، بهدف تخفيف الأعباء التشغيلية عن المنشآت ودعم التنافسية في سوق العمل.
هذه الإعفاءات ليست دائمة، بل مرتبطة بمواعيد زمنية محددة وجدول عودة تدريجية ينتهي بنهاية عام 2027، ما يستوجب على أصحاب العمل إعادة احتساب تكاليفهم التشغيلية مسبقاً.
الإعفاء المؤقت للمنشآت الصناعية المرخصة
تمنح الوزارة إعفاءً مؤقتاً من المقابل المالي للعمالة الوافدة للمنشآت الصناعية الحاصلة على ترخيص صناعي ساري من وزارة الصناعة والثروة المعدنية.
يشمل الإعفاء العمالة الوافدة المسجلة في السجل الصناعي، ويُشترط استمرار النشاط الصناعي الفعلي وعدم تحويل النشاط إلى تجاري أو خدمي.
إعفاءات المنشآت الصغيرة والمتوسطة الناشئة
تحصل المنشآت الصغيرة الناشئة على إعفاء مؤقت لمدة محددة من المقابل المالي للعمالة الوافدة، بشرط عدم تجاوز عدد العمالة الحد المعتمد لتصنيف المنشأة الصغيرة.
يُنصح بالتحقق من حالة المنشأة عبر منصة قوى لمعرفة ما إذا كانت مشمولة بالإعفاء أو مطالبة بالسداد.
الجدول الزمني للعودة التدريجية حتى 2027
تعود قيمة المقابل المالي تدريجياً وفق جدول زمني معلن، حيث ترتفع القيمة سنوياً حتى تصل إلى القيمة الكاملة المعتمدة بنهاية 2027.
يجب على المنشآت متابعة التعاميم الرسمية الصادرة عن وزارة الموارد البشرية والتنمية الاجتماعية لمعرفة القيم المحدثة لكل سنة مالية.
| الفئة | حالة الإعفاء الحالية | موعد العودة التدريجية | القيمة الشهرية التقريبية بعد العودة |
|---|---|---|---|
| منشآت صناعية مرخصة | إعفاء مؤقت ساري | يبدأ التدرج من 2025 | 700 – 800 ريال للعامل |
| منشآت صغيرة ناشئة | إعفاء جزئي مشروط | يبدأ التدرج من 2025 | 700 – 800 ريال للعامل |
| منشآت تجارية عامة | لا يوجد إعفاء | سارية بالكامل | 800 – 9600 ريال حسب الفئة |
| عمالة منزلية | غير مشمولة | لا ينطبق | رسوم إقامة منفصلة |
آليات السداد والتصحيح والالتزامات النظامية على المنشآت غير الملتزمة وغرامات التأخر في دفع المقابل المالي
يتم سداد المقابل المالي للعمالة الوافدة إلكترونياً عبر القنوات المعتمدة المرتبطة بمنصة قوى والبنك المركزي السعودي، ويُشترط أن يكون السداد منتظماً شهرياً دون تأخير.
تأخر المنشأة في السداد يُعرّضها لإيقاف الخدمات الحكومية كلياً، ويُجمّد إصدار وتجديد الإقامات ورخص العمل حتى تسوية الموقف المالي.
قنوات السداد المعتمدة
يمكن لصاحب العمل سداد المقابل المالي عبر بوابة منصة قوى مباشرة، أو من خلال الخدمات المصرفية الإلكترونية للبنوك المرخصة من البنك المركزي السعودي.
يُنصح بالاحتفاظ بإيصالات السداد الإلكترونية لمدة لا تقل عن خمس سنوات لأغراض التدقيق والمراجعة النظامية.
إجراءات تصحيح أوضاع العمالة غير المسددة
على المنشأة المتأخرة تسوية المبالغ المستحقة فوراً عبر خدمة سداد المدفوعات في قوى، ثم طلب إعادة تفعيل الخدمات الحكومية.
في حال وجود عمالة وافدة غير مسجلة أو مخالفة، يجب تصحيح وضعها قبل 30 يونيو 2026 لتجنب الغرامات التصاعدية والإيقاف النهائي.
الغرامات النظامية على التأخر في السداد
تفرض الوزارة غرامات تأخير على المنشآت غير الملتزمة بسداد المقابل المالي للعمالة الوافدة، وتُحتسب وفق جدول زمني تصاعدي بحسب مدة التأخر.
تشمل العقوبات إيقاف تجديد رخص العمل، ومنع نقل الخدمات، وإحالة المنشأة إلى لجان المخالفات العمالية المختصة.
- التأخر أقل من 30 يوماً: إنذار إلكتروني وإيقاف مؤقت للخدمات.
- التأخر من 30 إلى 90 يوماً: غرامة مالية وإيقاف تجديد الإقامات.
- التأخر أكثر من 90 يوماً: إحالة للجنة المخالفات وإيقاف كامل للخدمات.
- التأخر أكثر من 180 يوماً: غرامات مضاعفة واحتمال إلغاء تراخيص النشاط.
الربط مع التأمينات الاجتماعية وحماية الأجور
يجب أن يتزامن سداد المقابل المالي مع رفع أجور العمالة في المؤسسة العامة للتأمينات الاجتماعية ورفع ملف حماية الأجور WPS للبنك المعتمد.
أي تعارض بين بيانات قوى وبيانات التأمينات يؤدي إلى إيقاف الخدمات تلقائياً حتى تصحيح البيانات في النظامين.
الأسئلة الأكثر تكراراً حول المقابل المالي للعمالة الوافدة
هل المقابل المالي يُدفع عن العامل السعودي أيضاً؟
لا، المقابل المالي يُفرض فقط عن العامل الوافد غير السعودي المسجل في المنشأة. العامل السعودي لا يترتب عليه أي مقابل مالي، بل يُحتسب ضمن نسب التوطين المعتمدة في نطاقات.
هل يمكن للمنشأة تأجيل سداد المقابل المالي دون غرامات؟
لا يوجد تأجيل تلقائي، والسداد مرتبط بتجديد الإقامة أو إصدارها. التأخر في السداد يوقف الخدمات في منصة قوى ويُعرّض المنشأة لغرامات مالية متصاعدة عند تجاوز المدد النظامية.
ما الفرق بين المقابل المالي ورسوم المرافقين؟
المقابل المالي يُدفع عن العامل الوافد نفسه ويُحتسب على المنشأة، أما رسوم المرافقين فتُفرض على أفراد عائلة العامل المقيمين معه. الالتزامان منفصلان في الاحتساب والسداد.
هل الإعفاءات المؤقتة تشمل جميع الأنشطة الاقتصادية؟
لا، الإعفاءات والتخفيضات مرتبطة بنشاط المنشأة وحجم العمالة وتصنيفها في نطاقات. بعض الأنشطة الصناعية والمنشآت الصغيرة استفادت من إعفاءات مؤقتة بمواعيد محددة.
ماذا يحدث إذا لم تُصحح المنشأة وضع عمالتها قبل انتهاء المهلة؟
تتوقف خدمات المنشأة في منصة قوى ويُمنع إصدار أو تجديد الإقامات، مع تراكم الغرامات. التصحيح بعد انتهاء المهلة يخضع لرسوم إضافية قد تصل إلى مضاعفات المقابل الأصلي.
هل يمكن احتساب المقابل المالي ضمن تكاليف التشغيل في القوائم المالية؟
نعم، يُصنّف المقابل المالي كمصروف تشغيلي دوري في دفاتر المنشأة. يجب توثيقه في السجلات المحاسبية بشكل شهري لضمان دقة الالتزامات الضريبية والزكوية.
كيف تبني المنشأة قرارها المالي تجاه المقابل المالي خلال المرحلة القادمة
المقابل المالي ليس رسمًا ثابتًا يمكن تجاهله في هيكل التكاليف، بل بند شهري متغير يتأثر بنشاط المنشأة وحجم عمالتها الوافدة وتصنيفها في نطاقات.
المنشآت التي تتعامل معه كرقم ثابت في الميزانية تتفاجأ لاحقًا بفجوات مالية عند تجديد الإقامات أو عند العودة التدريجية للرسوم حتى 2027. الفهم الدقيق للفئات والإعفاءات والمواعيد هو ما يفرّق بين منشأة تخطط بثبات وأخرى تتعثر في الغرامات.
الأولى هي مراجعة سجل العمالة الوافدة في المنشأة عبر منصة قوى، ومقارنة عدد العمال بالتصنيف الفعلي للنشاط.
بعد ذلك، يُبنى جدول زمني للسداد يرتبط بتواريخ تجديد الإقامات، مع تخصيص بند شهري واضح في الميزانية التشغيلية يغطي المقابل المالي ورسوم المرافقين إن وُجدوا. هذا الجدول يحمي المنشأة من التوقف المفاجئ في الخدمات ويجنبها الغرامات المتراكمة.
أما المنشآت التي لديها عمالة زائدة عن حاجتها الفعلية، فإعادة هيكلة العمالة أو الاستفادة من برامج الدعم والتوطين قد تكون الخيار الأكثر جدوى على المدى المتوسط. القرار المالي السليم هنا لا يقوم على التأجيل، بل على الاحتساب المسبق والالتزام في مواعيده النظامية.
📚 مقالات مختارة قد تهمك أيضاً
 برنامج نطاقات والتوطين
نطاقات المطور: كيف يعمل النظام وما الذي يهم المنشآت؟
اقرأ الدليل الكامل ➔ برنامج نطاقات والتوطين
برامج التوطين في السعودية: دليلك لمعرفة الشروط والمزايا
اقرأ الدليل الكامل ➔ برنامج نطاقات والتوطين