المرابحة مقابل التورق: أيهما أوفر فعلياً في التمويل الشخصي السعودي؟
الفرق بين المرابحة والتورق في القروض يحدد التكلفة الفعلية والالتزام التعاقدي الذي توقعه مع البنك، ففي عقد المرابحة...
فريق استشاري وبحثي متخصص في تدقيق وشرح الأنظمة المالية، والعمالية، ولوائح وزارة الموارد البشرية، والبنك المركزي السعودي (ساما)، وهيئة الزكاة والضريبة والجمارك، لتقديم أدلة دقيقة ومطابقة لأحدث التشريعات في المملكة.
حساب الحد الأقصى للقرض المتاح ونسبة الاستقطاع الشهرية 33.33% وفق ضوابط البنك المركزي السعودي (ساما).
الفرق بين المرابحة والتورق في القروض يحدد التكلفة الفعلية والالتزام التعاقدي الذي توقعه مع البنك، ففي عقد المرابحة...
كيف تختار أفضل قرض شخصي يناسبك في السعودية هو قرار تنظيمي ومالي لا يُبنى على الإعلانات التسويقية، بل...
المستندات المطلوبة للتمويل الشخصي من أي بنك سعودي تتركز في ثلاثة أوراق جوهرية: بطاقة الهوية الوطنية للسعوديين أو...
التمويل الشخصي في السعودية خاضع لضوابط ملزمة من البنك المركزي السعودي (ساما)، حيث تبلغ المدة القصوى للسداد 60...
تعد نسبة القروض العقارية المعيار الأكثر حسماً في تحديد القيمة القصوى للتمويل الذي يمكنك الحصول عليه لشراء عقار....
يُعدّ بنك الجزيرة تمويل عقاري من أبرز الحلول السكنية المتوافقة مع أحكام الشريعة الإسلامية في السعودية، حيث تُصنف...
شراء مديونية عقاري هو إجراء رسمي يقوم بموجبه ممول جديد (بنك أو شركة تمويل) بسداد القرض العقاري الحالي...
يعد التمويل العقاري البنك الأهلي السعودي من أبرز الحلول التمويلية لشراء المساكن في المملكة، حيث يخضع لضوابط البنك...
يعتبر برنامج بنك الرياض تمويل عقاري من أبرز الحلول التمويلية المعتمدة لدى البنك المركزي السعودي، حيث يتيح لك...
يُتيح الرهن العقاري الراجحي تمويلاً يصل إلى 5 ملايين ريال سعودي للمواطنين السعوديين، مع إمكانية الحصول على دعم...
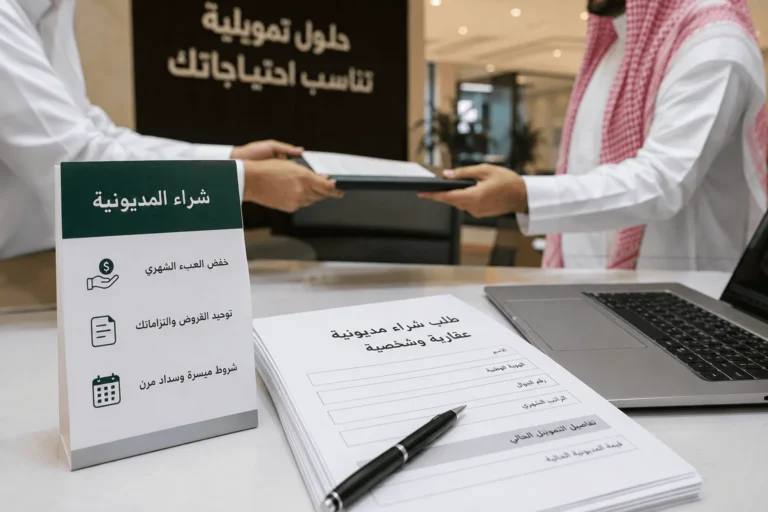
تتطلب عملية شراء مديونية عقارية وشخصية من بنك جديد التزاماً صارماً بالضوابط الصادرة عن البنك المركزي السعودي SAMA،...
إختيار أفضل بنك في الرهن العقاري يعتمد بشكل مباشر على ثلاثة عوامل أساسية وتنظيمية: النسبة السنوية للتمويل (APR)،...